
Os preços do açúcar dispararam quase 25% desde o início do ano. Esta subida reflete um contexto de maior restrição da oferta mundial, impulsionado pelo fenómeno El Niño, pelo aumento da produção de etanol e por restrições às exportações.
Oferta global sob pressão, preços em trajetória sustentada de subida
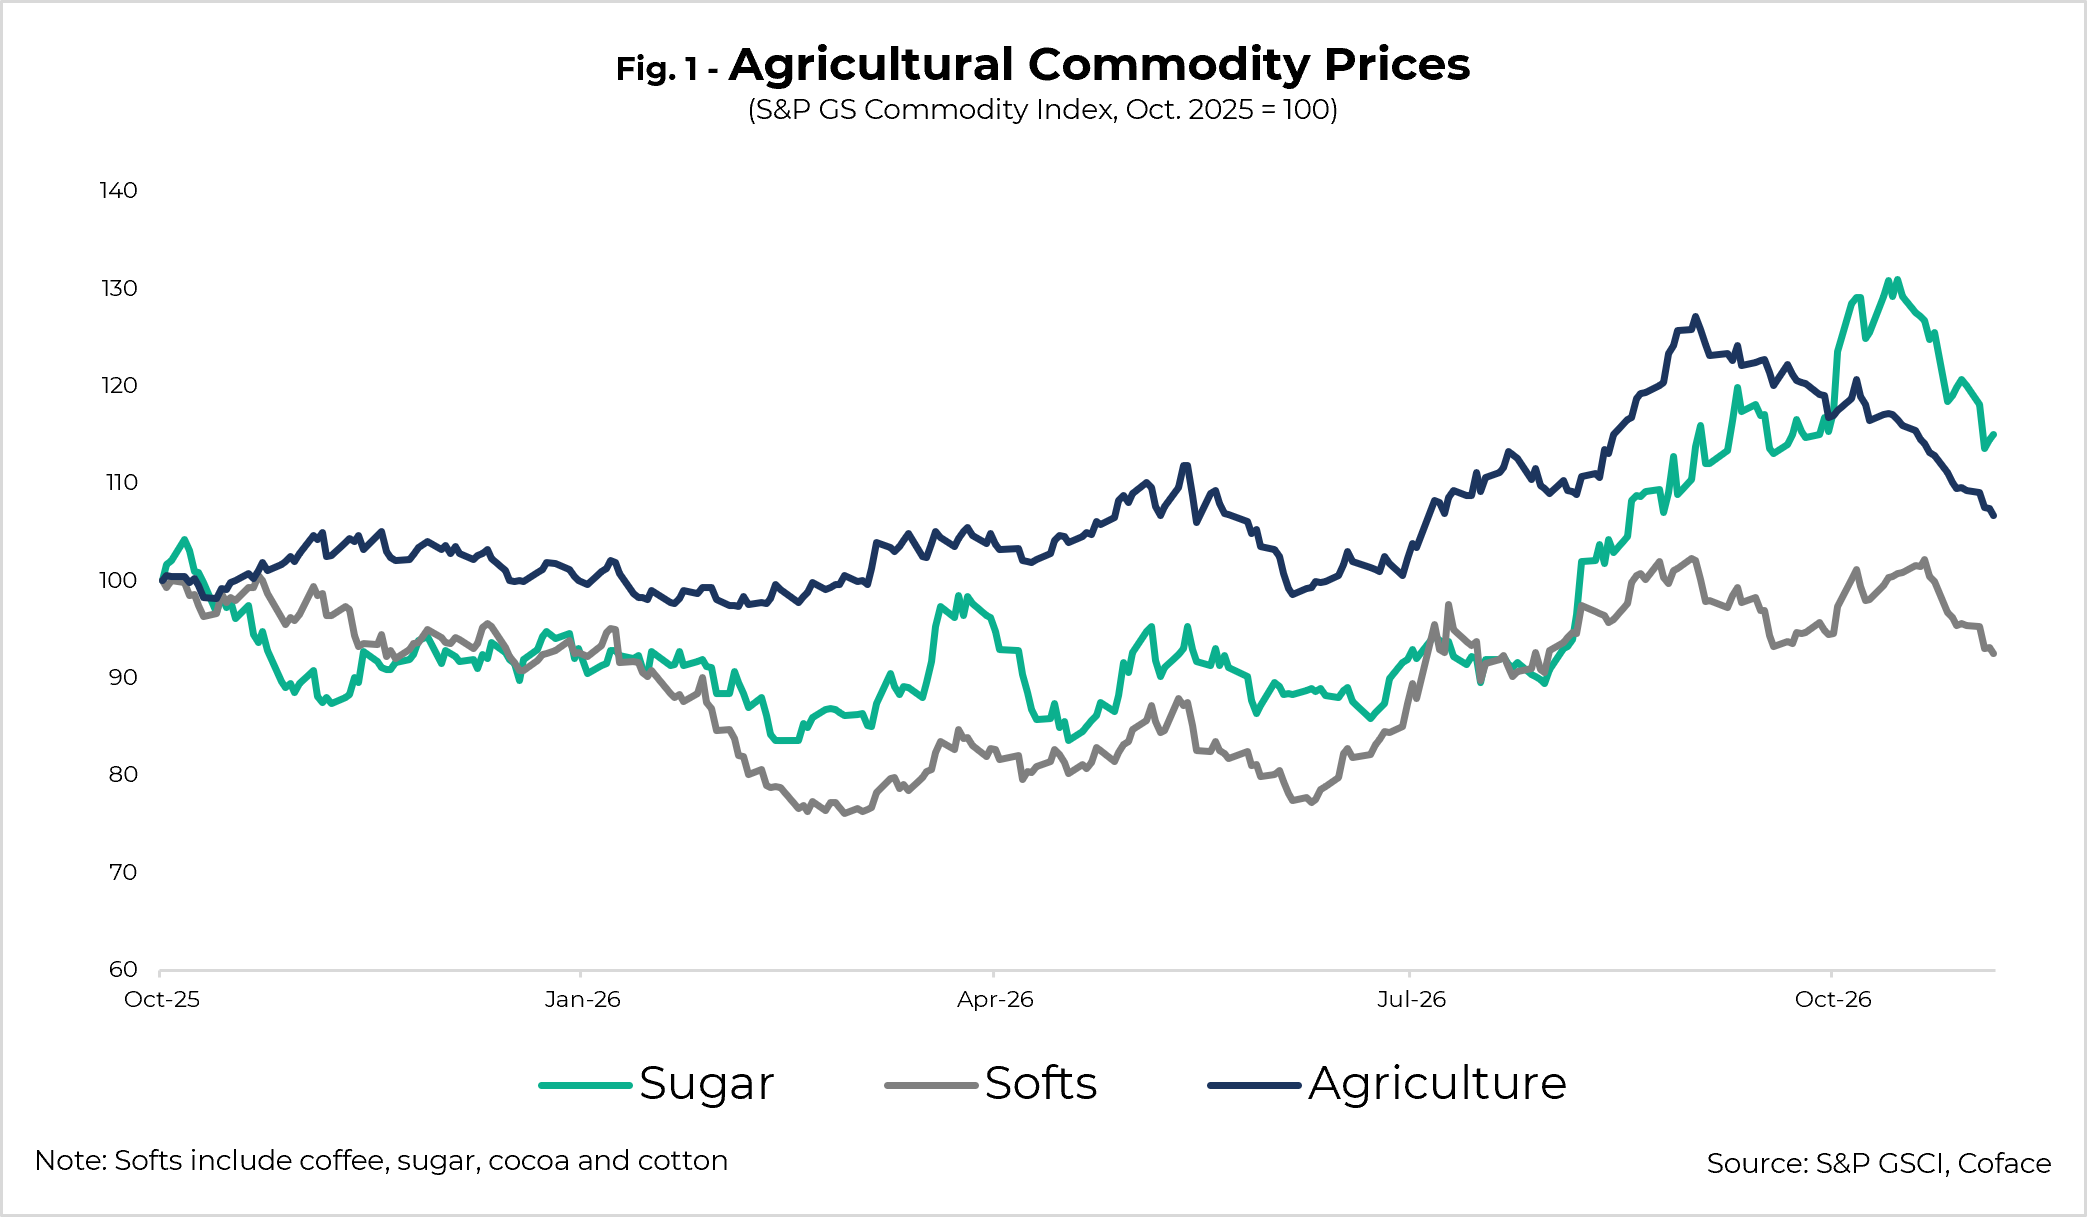
Enquanto a maioria dos mercados de matérias-primas agrícolas tem permanecido relativamente estável desde o início da nova campanha de comercialização, os preços do açúcar continuaram a subir. Embora oÍndice S&P GSCI Agriculture1 tenha registado uma queda de 16% desde o início de setembro, o índice específico do açúcar aumentou 1% no mesmo período (Figura 1). Desde o início do ano, o preço de referência2 do açúcar bruto subiu cerca de 25%, ultrapassando os 450 dólares por tonelada em meados de outubro, o nível mais elevado dos últimos dois anos.
Data for graph in .xlsx format
Num contexto de procura estável, a evolução dos preços é atualmente determinada sobretudo pelas condições da oferta. Três fatores estão a alimentar esta pressão ascendente sobre os preços:
- As condições meteorológicas adversas associadas ao fenómeno El Niño;
- O crescimento dos biocombustíveis, impulsionado pela subida dos preços do petróleo;
- As restrições às exportações.
A Organização Internacional do Açúcar (International Sugar Organisation – ISO)3prevê atualmente um défice global de 0,2 milhões de toneladas (Mt) para a campanha de comercialização de 2026/2027 (outubro a setembro), após ter sido registado um excedente de 1,1 Mt na campanha anterior. Esta perspetiva reflete a redução prevista da produção na maioria das principais regiões produtoras, responsáveis por mais de metade da produção mundial de açúcar. Contudo, vários fatores indicam que este défice poderá ser superior ao atualmente estimado, mantendo a pressão ascendente sobre os preços nos próximos meses.
O El Niño está a afetar os principais produtores de cana-de-açúcar
No Brasil, o maior produtor mundial de açúcar (responsável por 23,5% da produção global), as fortes chuvas registadas em setembro e no início de outubro na região Centro-Sul (que representa mais de 90% da produção nacional) estão a perturbar as fases finais da colheita e das operações de moagem da cana-de-açúcar. A precipitação excecional atrasou o acesso às plantações e aumentou o teor de água da cana, reduzindo o seu conteúdo de açúcar. Como consequência, entre o início da campanha, em março, e o final de setembro, o volume de cana processada diminuiu 2,9% em termos homólogos, para 510 milhões de toneladas.
Na Índia, o segundo maior produtor mundial (16% da produção global), a monção do Sudoeste, fundamental para o crescimento da cana-de-açúcar entre junho e setembro, terminou com um défice de precipitação de 12,6% a nível nacional, comprometendo o desenvolvimento das culturas e os rendimentos esperados.
A mesma tendência verifica-se na Tailândia, o quinto maior produtor mundial (6% da produção global), mas o segundo maior exportador, a seguir ao Brasil. Prevê-se que a produção de açúcar tailandesa diminua 17% na campanha de 2026/2027, para menos de 10 milhões de toneladas. Estes desenvolvimentos estão diretamente relacionados com a intensidade excecional do atual fenómeno El Niño, que deverá continuar a exercer pressão sobre a produção pelo menos até ao primeiro trimestre de 2027.
Além disso, na União Europeia, o terceiro maior produtor mundial (8% da produção global), as ondas de calor recorde registadas durante o verão afetaram severamente as colheitas de beterraba sacarina, independentemente do fenómeno El Niño. Como resultado, prevê-se que a produção de açúcar diminua 20% na campanha de 2026/2027, para 13,5 milhões de toneladas.
A ascensão do etanol está a reduzir estruturalmente a oferta mundial de açúcar
Com o objetivo de reduzir a dependência das importações de gasóleo e gasolina, o Brasil e a Índia têm vindo a aumentar sucessivamente, nos últimos anos, as taxas obrigatórias de incorporação de etanol nos combustíveis. Em julho, o Brasil elevou essa taxa de 30% para 32%, medida que permanecerá em vigor até janeiro de 2027. Já a Índia atingiu antecipadamente, em 2025, a meta de incorporação de 20% estabelecida em 2018 para 2030. Cada aumento da percentagem de incorporação traduz-se numa maior afetação da cana-de-açúcar à produção de etanol. A subida dos preços do petróleo desde o início da guerra no Irão, combinada com a fraqueza dos preços do açúcar durante a primeira metade do ano, incentivou ainda mais o desvio da produção de cana para o fabrico de etanol.
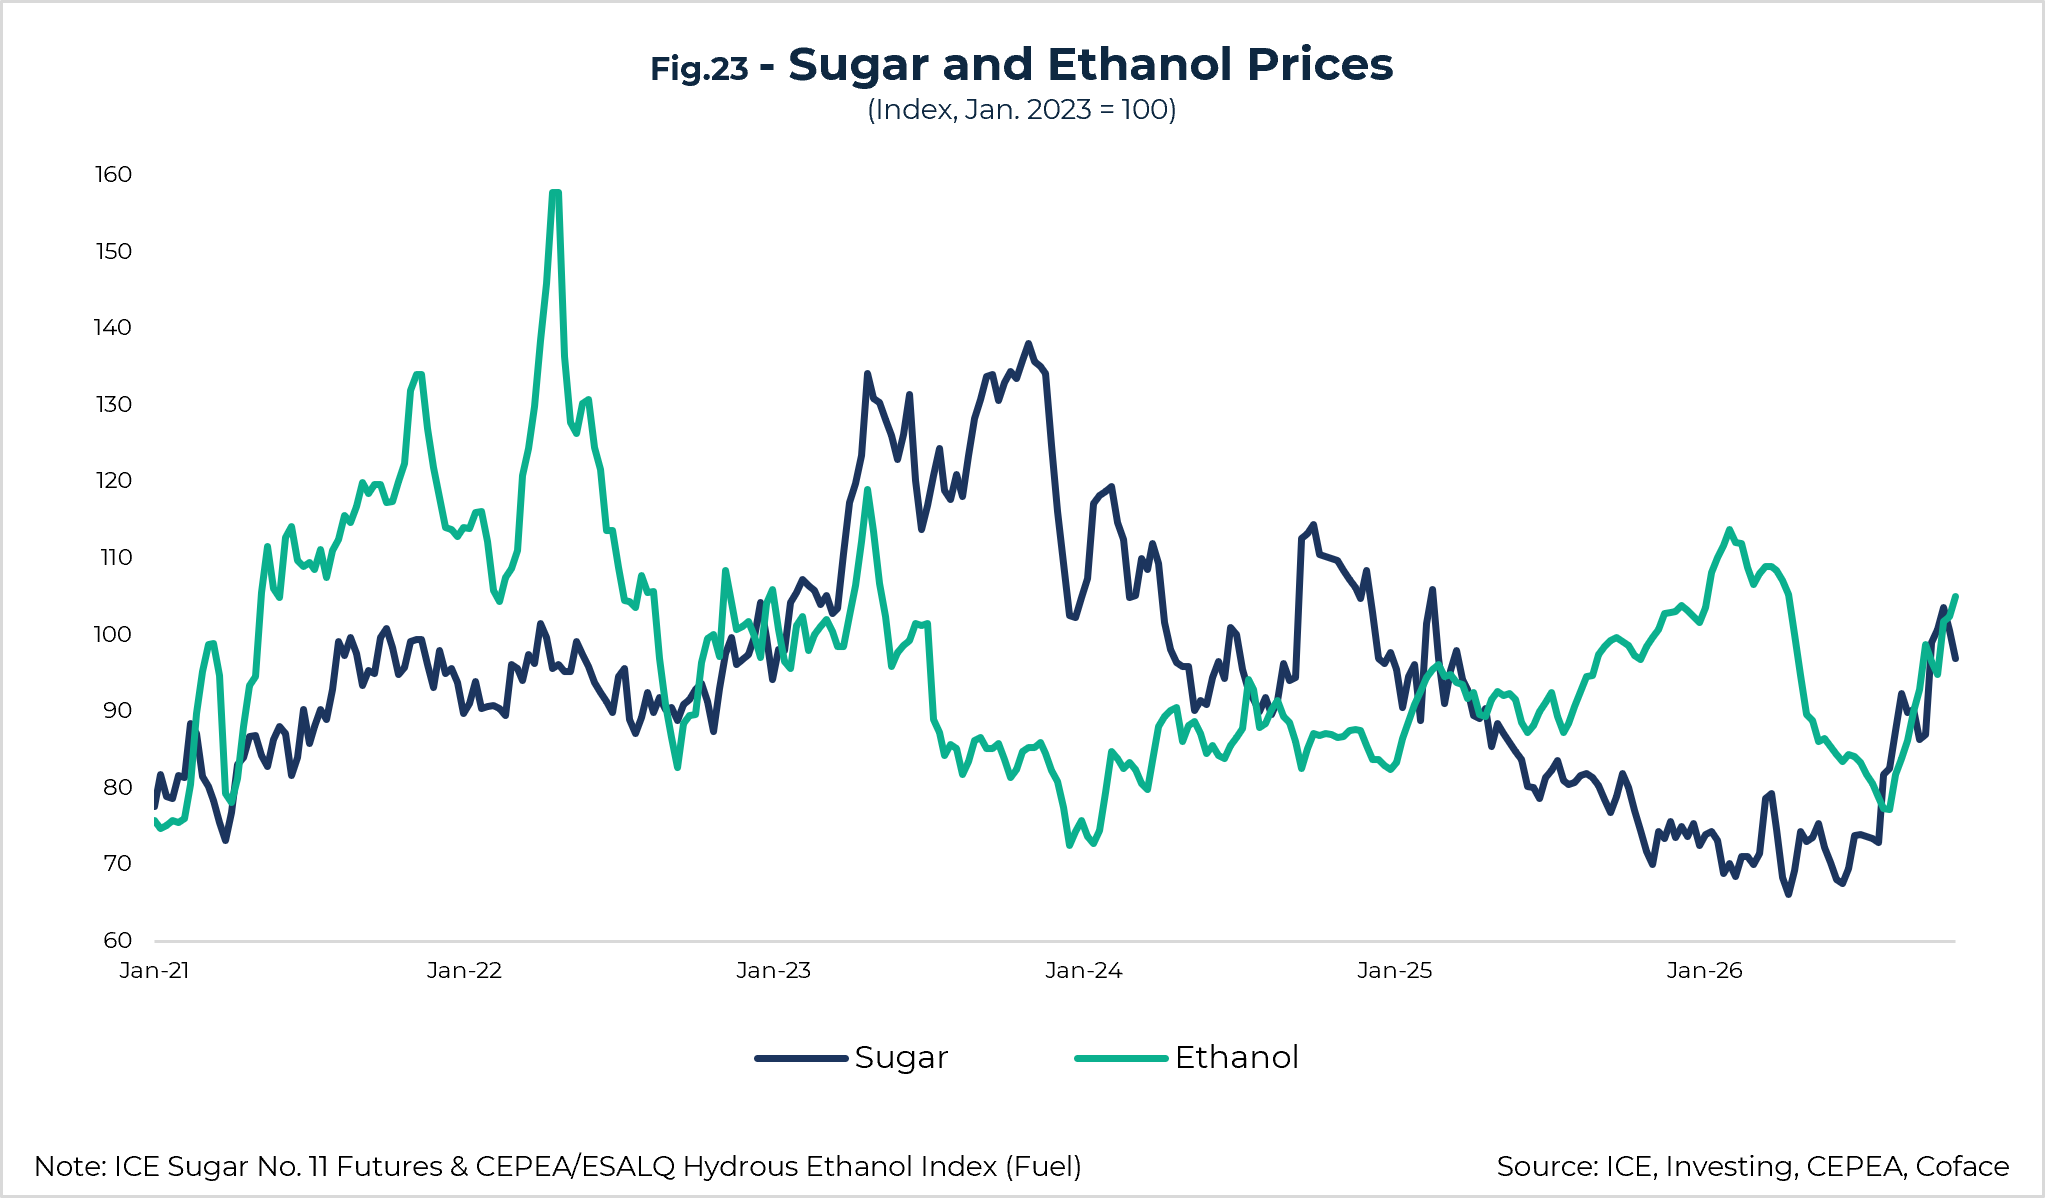
Na região Centro-Sul do Brasil, a proporção de cana-de-açúcar destinada à produção de açúcar caiu para menos de 47% nos primeiros cinco meses da campanha de 2026/2027 (abril a março), face a quase 53% no mesmo período do ano anterior. Apesar da recente valorização dos preços do açúcar, que melhorou a atratividade relativa da produção açucareira (Figura 2), é pouco provável que os ajustamentos efetuados pelos produtores brasileiros sejam suficientes para compensar integralmente o défice acumulado. Em meados de outubro, numa base comparável, a produção de açúcar encontrava-se 14,6% abaixo do registado na campanha anterior, enquanto a produção de etanol aumentou 4,3%.
Data for graph in .xlsx format
O encerramento do mercado indiano está a agravar as tensões no mercado mundial
A Índia, que era o segundo maior exportador mundial de açúcar até 2023, tem vindo desde então a reduzir gradualmente as suas exportações, tendo praticamente proibido as vendas ao exterior em maio de 2026, com o objetivo de proteger o mercado interno. Paralelamente, o país abriu um contingente pautal que permite a importação de 1 milhão de toneladas de açúcar bruto até 31 de outubro. As autoridades indianas chegaram mesmo a proibir a utilização de cana-de-açúcar para a produção de etanol a partir de 1 de novembro.
Esta medida deverá permitir manter a oferta de açúcar destinada ao consumo em 28 milhões de toneladas na campanha de 2026/2027, em linha com a campanha anterior. De um total de 31 milhões de toneladas de açúcar produzidas, cerca de 3 milhões de toneladas estavam inicialmente destinadas à produção de etanol.
A política adotada pela Índia aumenta, assim, a dependência do mercado mundial em relação ao Brasil, que já representa 55% das exportações globais de açúcar, tornando o mercado mais vulnerável a eventuais choques de produção localizados.


