
A faturação eletrónica está a transformar os processos administrativos e financeiros das empresas portuguesas. Mais do que uma questão de conformidade, permite automatizar tarefas, melhorar a qualidade dos dados e acompanhar com maior rigor o ciclo de faturação e cobrança. Contudo, os requisitos variam consoante se trate de operações entre empresas privadas, consumidores ou entidades públicas.
Nota de enquadramento: O artigo de origem descreve a reforma francesa de faturação eletrónica. Esta versão foi integralmente adaptada a Portugal. Em setembro de 2026, não existe uma obrigação geral de faturação eletrónica estruturada para todas as operações B2B nacionais. Nos contratos públicos, as grandes empresas já estão abrangidas; as micro, pequenas e médias empresas beneficiam de um regime transitório até 31 de dezembro de 2026.
O que é a faturação eletrónica?
Uma fatura eletrónica é emitida e recebida por via eletrónica, mediante aceitação do destinatário, devendo manter-se legível e garantir a autenticidade da origem e a integridade do conteúdo durante todo o período de conservação. Uma fatura estruturada contém dados que podem ser lidos e processados automaticamente pelos sistemas informáticos, ao contrário de um simples ficheiro visual.
Em Portugal, importa distinguir três conceitos:
- Fatura em PDF: documento visual enviado por meios eletrónicos. Até 31 de dezembro de 2026, os ficheiros PDF continuam a ser considerados faturas eletrónicas para efeitos fiscais ao abrigo do regime transitório.
- Fatura eletrónica estruturada: documento com dados normalizados e processáveis automaticamente, como o formato CIUS-PT utilizado na contratação pública.
- Comunicação à Autoridade Tributária e Aduaneira: envio dos elementos das faturas por webservice, ficheiro SAF-T (PT) ou outros meios legalmente previstos. Esta comunicação não se confunde com o envio da fatura ao cliente.
O enquadramento legal em Portugal e na União Europeia
O regime português assenta, entre outros diplomas, no Decreto-Lei n.º 28/2019, de 15 de fevereiro, que regula o processamento, a emissão e o arquivo das faturas e demais documentos fiscalmente relevantes, e no Código do IVA. A faturação eletrónica nos contratos públicos decorre da transposição da Diretiva 2014/55/UE e utiliza a norma europeia EN 16931, concretizada em Portugal através da especificação CIUS-PT.
No contexto europeu, o pacote IVA na Era Digital, conhecido por ViDA, reforça a digitalização das obrigações de IVA e prevê uma evolução para a faturação eletrónica e o reporte digital nas transações intracomunitárias. As empresas com atividade em vários países devem acompanhar separadamente as regras de cada jurisdição, uma vez que os calendários e modelos nacionais não são uniformes.
Calendário de implementação: datas essenciais
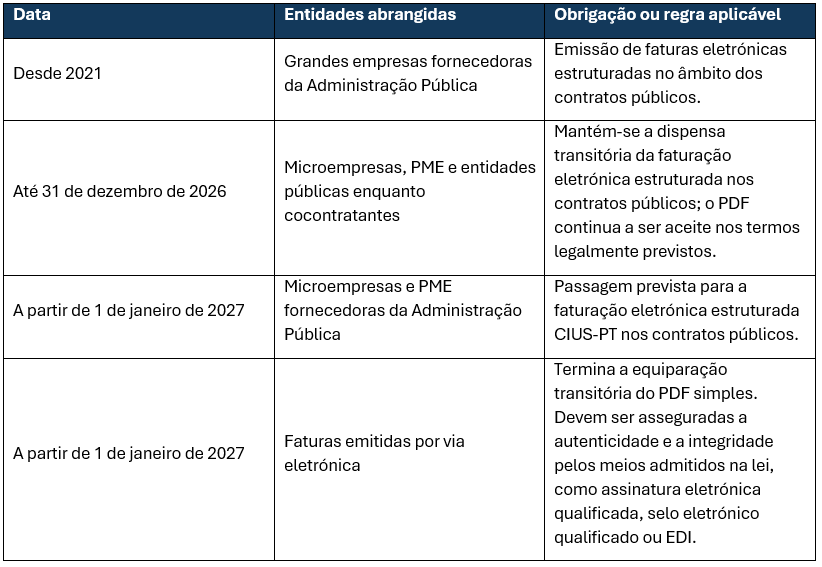
Não existe, em setembro de 2026, uma obrigação geral de emissão e receção de faturas estruturadas para todas as operações B2B nacionais. A empresa deve distinguir as obrigações fiscais gerais das regras específicas aplicáveis à contratação pública.
Requisitos fiscais que já devem ser considerados
- Utilização de programa de faturação certificado pela AT quando se verifiquem os pressupostos legais.
- Comunicação prévia das séries documentais e inclusão do ATCUD nas faturas e demais documentos fiscalmente relevantes.
- Inclusão do código QR nos documentos abrangidos.
- Comunicação dos elementos das faturas à AT pelos canais e dentro dos prazos legalmente previstos.
- Garantia da autenticidade da origem, da integridade do conteúdo e da legibilidade dos documentos.
- Conservação organizada das faturas e da documentação associada durante o prazo legal aplicável.
- Cumprimento das regras do Código do IVA quanto aos elementos obrigatórios, datas, numeração sequencial, notas de crédito e documentos retificativos.
As vantagens da faturação eletrónica
Ganhos de produtividade: A automatização reduz tarefas de introdução manual, classificação, conferência, reconciliação e arquivo, libertando as equipas para atividades de maior valor acrescentado.
Melhoria da tesouraria: A rastreabilidade do estado das faturas facilita a deteção de documentos rejeitados, bloqueados ou em atraso e permite atuar mais cedo na cobrança.
Maior qualidade da informação: Os dados estruturados reduzem erros e tornam mais fiáveis a contabilidade, os mapas de antiguidade de saldos, as previsões de tesouraria e os indicadores de fundo de maneio.
Menos litígios administrativos: A confirmação de envio, receção e estado de processamento reduz discussões relacionadas com a não receção da fatura ou com erros formais.
Maior controlo e segurança: Um circuito digital bem desenhado cria registos de auditoria, perfis de acesso e mecanismos de validação que reforçam a prevenção da fraude e a continuidade operacional.
Como implementar a faturação eletrónica: passo a passo
1. Auditar o sistema atual
Mapeie os fluxos de faturação emitida e recebida, os volumes anuais, os clientes e fornecedores abrangidos, os canais utilizados, os sistemas de gestão e os pontos de intervenção manual. Identifique também operações B2G, B2B, B2C, intracomunitárias e exportações.
2. Confirmar as obrigações aplicáveis
Valide o enquadramento da empresa com o contabilista certificado. Confirme se existem contratos públicos, que requisitos são exigidos por cada entidade adjudicante, quais os prazos aplicáveis e como são comunicados os documentos à AT.
3. Escolher a solução tecnológica
A solução deve ser compatível com o ERP e o programa de faturação, suportar os formatos e canais necessários e permitir integração com clientes, fornecedores e entidades públicas. Avalie:
- certificação do software e atualização fiscal;
- suporte a CIUS-PT, EN 16931 e, se relevante, PEPPOL;
- assinatura ou selo eletrónico qualificado e integração EDI;
- gestão de estados, rejeições, notas de crédito e documentos retificativos;
- arquivo eletrónico, pesquisa, exportação e trilho de auditoria;
- proteção de dados, controlo de acessos, continuidade e recuperação;
- nível de serviço, apoio técnico, custos de implementação e custos por documento.
4. Rever processos e responsabilidades
A transição envolve financeiro, contabilidade, compras, vendas, tecnologias de informação, jurídico e controlo interno. Defina quem valida os dados mestre, aprova faturas, trata rejeições, emite documentos retificativos, acompanha pagamentos e responde a pedidos de auditoria.
5. Testar antes da entrada em produção
Realize testes de emissão, receção, validação e arquivo com parceiros relevantes. Confirme a leitura dos dados nos dois sistemas, o tratamento do IVA, os arredondamentos, as referências de encomenda e contrato, o ATCUD, o código QR e os estados de processamento.
Faturação eletrónica e gestão do risco de clientes
A faturação eletrónica melhora a rastreabilidade e reduz atrasos causados por falhas administrativas, mas não elimina o risco de insolvência ou de incumprimento do cliente. Deve integrar-se numa política mais ampla de gestão de crédito, que inclua:
- avaliação e monitorização da solvabilidade dos clientes;
- definição de limites de crédito e condições de pagamento;
- procedimentos de cobrança preventivos e escalonados;
- integração entre faturação, contas a receber e gestão de litígios;
- seguro de créditos, quando adequado, para proteger as vendas a crédito em Portugal e nos mercados de exportação.
Em caso de atraso, a empresa deve agir com base em dados consistentes, preservando a fatura, a prova de entrega dos bens ou serviços, as comunicações, os estados de receção e os restantes elementos que sustentem o crédito.
Perguntas frequentes
Qual é a diferença entre faturação eletrónica e digitalização?
Digitalizar é converter ou enviar um documento em formato digital, como PDF. A faturação eletrónica estruturada utiliza dados normalizados que podem ser processados automaticamente e integra o documento num circuito eletrónico de emissão, transmissão, receção e arquivo.
Que documentos podem ser abrangidos?
Além das faturas, o sistema deve tratar faturas simplificadas, notas de crédito, notas de débito e outros documentos fiscalmente relevantes, de acordo com o Código do IVA e o Decreto-Lei n.º 28/2019.
Todas as empresas portuguesas são obrigadas a emitir faturas estruturadas em B2B?
Não. Em setembro de 2026, não existe uma obrigação geral de faturação eletrónica estruturada para todas as operações entre empresas privadas em Portugal. Existem, contudo, obrigações de faturação, comunicação à AT, ATCUD e código QR, e regras específicas para contratos públicos.
Uma fatura em PDF é válida?
Até 31 de dezembro de 2026, os ficheiros PDF continuam a ser considerados faturas eletrónicas para efeitos fiscais ao abrigo do regime transitório. A partir de 1 de janeiro de 2027, deixa de existir essa equiparação automática, devendo ser asseguradas autenticidade e integridade pelos meios legalmente admitidos.
A emissão pode ser delegada num prestador de serviços?
Sim, é possível recorrer a um prestador tecnológico ou a outros intervenientes, mas a empresa continua responsável pelo cumprimento das obrigações fiscais. As responsabilidades, níveis de serviço, segurança, portabilidade e acesso ao arquivo devem ficar contratualmente definidos.
Como se garante a autenticidade e a integridade?
O Decreto-Lei n.º 28/2019 prevê, nomeadamente, assinatura eletrónica qualificada, selo eletrónico qualificado ou EDI baseado em acordo que assegure a autenticidade e a integridade. A solução deve ser adequada ao circuito documental e manter as garantias durante o arquivo.
Uma fatura eletrónica pode ser rejeitada?
Sim. O destinatário pode rejeitá-la por erro, desconformidade com a encomenda, falta de referência contratual ou outros motivos. O sistema deve registar o estado e permitir a emissão do documento retificativo adequado.
Qual é o prazo de conservação?
As faturas e demais documentos fiscalmente relevantes devem ser conservados durante o prazo legal aplicável. A solução de arquivo deve assegurar legibilidade, integridade, acesso e apresentação à AT quando solicitado. Confirme o prazo concreto aplicável ao período e à entidade com o contabilista certificado.
Quais são os riscos do incumprimento?
O incumprimento pode originar correções fiscais, coimas e dificuldades na dedução do IVA ou no processamento de pagamentos, além de afetar relações com clientes e entidades públicas. A consequência concreta depende da obrigação violada e do caso em análise.
Conclusão
A faturação eletrónica deve ser encarada como um projeto de transformação de processos e não apenas como uma mudança de formato. Em Portugal, a prioridade é compreender o enquadramento aplicável a cada fluxo, preparar a transição B2G das PME prevista para 2027 e garantir que os sistemas cumprem as obrigações fiscais já vigentes. Quando integrada com a gestão de crédito e cobrança, a digitalização reforça a eficiência, a qualidade da informação e o controlo do risco comercial.
Referências legais e institucionais
- Decreto-Lei n.º 28/2019, de 15 de fevereiro
- Lei n.º 73-A/2025, Orçamento do Estado para 2026
- Portal das Finanças: comunicação de séries e ATCUD
- eSPap: faturação eletrónica na Administração Pública
- Comissão Europeia: VAT in the Digital Age